
不妊治療における保険適用の範囲は?条件や民間保険で備える方法を解説
不妊治療を始めようと考えたとき、必要となる費用や保険適用の可否など、疑問や不安を持つ方も少なくないでしょう。国の統計データによれば、不妊の検査や治療を経験したことのある夫婦は、およそ4.4組に1組の割合にのぼります。
2022年4月以降は、人工授精や体外受精といった一定の不妊治療法が公的医療保険の対象となり、保険診療分の自己負担は原則3割となりました。
本記事では、公的保険の対象範囲や適用要件、費用負担の軽減が可能な公的支援制度、そして民間の医療保険を活用した備え方をわかりやすく解説します。
不妊治療にはどのくらいのお金がかかる?
不妊治療にかかる費用は、治療の内容や医療機関によって異なります。
保険が適用される治療の費用は、国が定める診療報酬点数で決まっています。以下は、保険診療で行われる主な診療行為ごとの点数と、3割負担の場合の自己負担額です。
| 治療の例 | 診療報酬点数 | 医療費(10割) | 自己負担額(3割) |
|---|---|---|---|
| 人工授精 | 1,820点 | 1万8,200円 | 5,460円 |
| 採卵術(基本部分) | 3,200点 | 3万2,000円 | 9,600円 |
| 体外受精 | 3,200点 | 3万2,000円 | 9,600円 |
| 胚移植術(凍結・融解胚移植) | 12,000点 | 12万円 | 3万6,000円 |
| 顕微授精 ※1個の場合 |
3,800点 | 3万8,000円 | 1万1,400円 |
※2026年6月時点の医科診療報酬点数(1点=10円)を基に算出。採卵数等に応じた加算があります。
体外受精や顕微授精では、これら複数の診療行為にかかる費用を合計した金額が、実際の治療費となります。
また、表の金額のほかにも、診察料や検査代、薬代等が発生します。特に体外受精や顕微授精は採卵から胚移植まで複数の治療を重ねるため、生理が始まってから妊娠判定までの1周期の総額は進み方によって大きく変わります。
なお、保険適用前の厚生労働省の調査では、体外受精一式の費用は1周期あたり平均約50万円でした。自由診療で受ける治療には、まとまった費用がかかることも知っておきましょう。
参照:厚生労働省「令和8年度診療報酬改定について」
参照:厚生労働省「令和8年度診療報酬改定 医科点数表」
参照:こども家庭庁「不妊治療の実態に関する調査研究 概要版」
不妊治療の保険適用範囲はどこまで?
従来は特定の疾患等に限定されていた不妊治療の公的医療保険適用は、2022年4月からガイドライン等に基づき大幅に拡大されました。
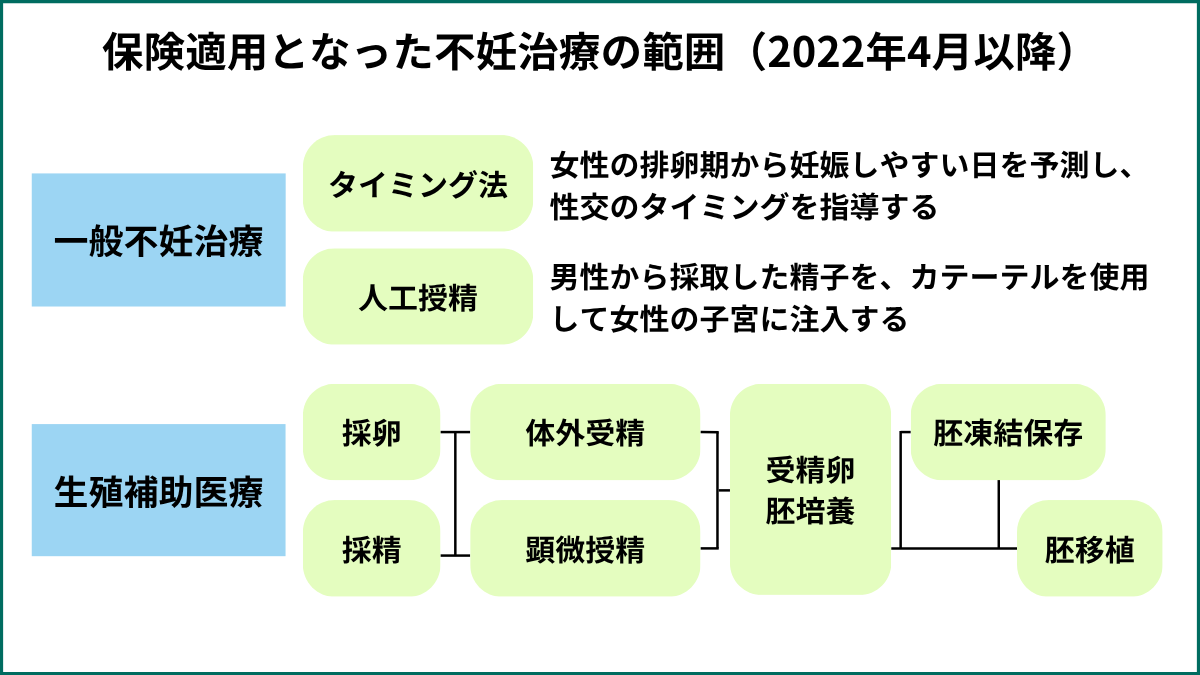
新たに人工授精等の「一般不妊治療」や、体外受精・顕微授精等の「生殖補助医療」が対象となり、標準的な治療として安心して受けやすくなりました。さらに、特定の「先進医療」は保険診療との併用が可能です。ただし、通常の保険診療部分は原則3割負担となる一方、先進医療の技術料は全額自己負担です。
参照:こども家庭庁「政策|不妊治療に関する取組」
参照:こども家庭庁「不妊のこと DICTIONARY|保険適用について」
公的医療保険が適用される不妊治療
保険適用の対象となる主な不妊治療は、以下のとおりです。
| 治療法 | 治療の内容 |
|---|---|
| タイミング法 | 女性の排卵期から妊娠しやすい日を予測し、性交のタイミングを指導する |
| 人工授精 | 男性から採取した精子を、カテーテルを使用して女性の子宮に注入する |
| 体外受精 | 採取した卵子と精子を体外で受精させて、子宮に戻す |
| 顕微授精 | 採取した卵子に精子を直接注入して受精させる |
このうちタイミング法と人工授精は「一般不妊治療」、体外受精と顕微授精は「生殖補助医療」と呼ばれ、採卵・採精から胚移植までの基本的な治療が保険適用の対象となります。
また、精巣内から精子を回収する精巣内精子採取術等、男性不妊の手術も対象です。
公的医療保険が適用されない不妊治療
一部の検査や治療は、保険適用の対象外です。
たとえば、タイムラプス撮像法や着床前胚異数性検査(PGT-A)等は、「先進医療」と位置づけられています。
先進医療の技術料は全額自己負担ですが、保険診療と併用して受けられる点が特徴です。日本の医療制度では、保険診療と自由診療を一連の治療で行う「混合診療」は原則として認められていません。
そのため、先進医療として認められていない自由診療を保険診療と同じ周期に受けると、本来は保険適用できる治療まで全額自己負担になる場合があります。
保険適用外の治療を検討するときは、費用がどう変わるのか事前に医療機関へ確認しておくと安心です。
不妊治療に保険が適用される条件
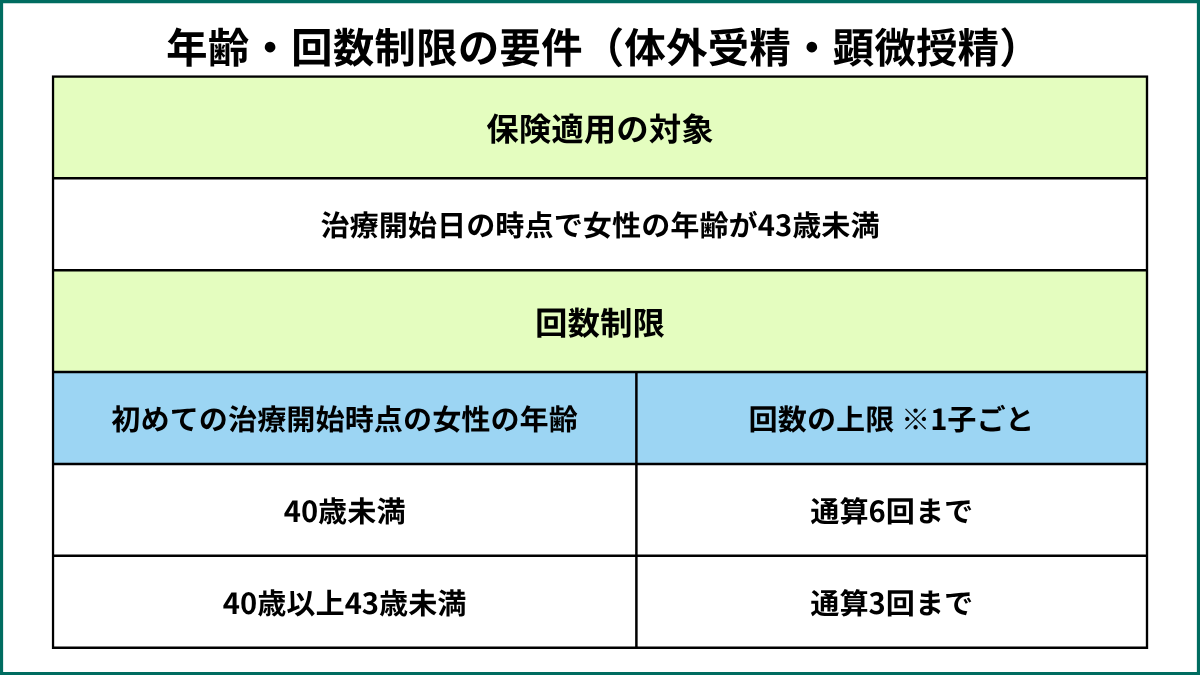
体外受精・顕微授精の生殖補助医療を保険診療で受けるには、年齢と回数の条件を満たす必要があります。それぞれの条件を確認していきましょう。
なお、タイミング法や人工授精といった一般不妊治療に、年齢・回数の制限はありません。
年齢の条件
保険適用の対象となるのは、治療開始日の時点で女性の年齢が43歳未満の場合です。年齢の条件は夫婦のうち女性側にのみ設けられており、男性側に年齢制限はありません。
年齢は、生殖補助医療を開始した日時点で判定されます。治療開始後に43歳を迎えた場合でも、43歳になる前に開始した一連の治療は保険適用の対象です。ただし、43歳を迎えた後に、新たな生殖補助医療を保険診療で開始することはできません。
この基準は、年齢とともに出産に至る確率が低下し、流産等のリスクが上昇するという医学的な理由に基づいています。
回数の条件
保険適用で体外受精・顕微授精を受けられる回数には、上限があります。
初めての胚移植に向けた治療計画を作成した日の女性の年齢によって、上限回数は以下のように分かれます。
| 治療計画を作成した日の女性の年齢 | 保険適用の上限回数 |
|---|---|
| 40歳未満 | 通算6回まで(1子ごと) |
| 40歳以上43歳未満 | 通算3回まで(1子ごと) |
回数は、保険診療で行った胚移植の回数でカウントされます。保険適用前の治療実績や、過去に自費で行った治療回数は含まれません。
また、上限は「1子ごと」のため、出産した場合や妊娠12週以降に死産となった場合は、次の子どものための治療開始時の女性の年齢に応じて改めて6回または3回まで受けられます。
不妊治療の費用を抑えるその他の公的制度
保険適用のほかにも、不妊治療の経済的な負担を軽減できる公的制度があります。
- 高額療養費制度
- 医療費控除
- 自治体の助成・支援
いずれの制度も利用するにあたって必ず申請が必要です。
高額療養費制度
高額療養費制度は、1か月の間に医療機関等の窓口で支払った医療費が自己負担限度額を超えた際、その超過した金額が払い戻される仕組みです。上限額は、年齢や所得に応じて定められています。
不妊治療が保険適用となったことで、体外受精等の保険診療分も高額療養費制度の対象になりました。
ただし、自由診療分や先進医療の技術料、入院時の食事代等は対象外です。
支給には、加入している医療保険者への申請が必要なため、勤務先の健康保険組合やお住まいの市区町村に確認してみましょう。
参照:こども家庭庁「不妊のこと DICTIONARY|保険適用について」
医療費控除
医療費控除とは、1年間に支払った医療費から保険金などで補てんされた金額を差し引き、その金額が10万円または総所得金額等の5%のいずれか少ない金額を超えた場合に、所得控除を受けられる制度です。自分自身だけでなく、生計を一にする配偶者やその他の親族の医療費も合算できます。
不妊治療費や人工授精の費用のほか、処方された医薬品代や公共交通機関を使った通院費等も対象です。
医療費控除を受けるには、会社員の方でも確定申告が必要です。
申告時には、医療機関の領収書や医療費通知(医療費のお知らせ)等を基に明細書を作成する必要があるため、破棄せず大切に保管しておきましょう。
なお、高額療養費制度や民間の医療保険の給付金等で補てんされた金額がある場合は、その分を差し引いて控除額を計算します。
参照:国税庁「所得税|不妊症の治療費・人工授精の費用」
参照:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
自治体の助成・支援
お住まいの自治体によっては、不妊治療に対する独自の助成を受けられる場合があります。
たとえば、東京都では保険診療で行った体外受精・顕微授精と、併用して実施した先進医療にかかる費用を助成しています。一定の要件を満たす場合、2026年4月1日以降に開始した治療が対象で、助成額は1回の治療につき15万円が上限です。
このほかにも、独自の支援を行う自治体があります。治療を始める前に自治体のWebサイトや窓口で最新の情報を確認しておきましょう。
参照:東京都福祉局「子育て支援|東京都不妊治療費助成事業の概要」
民間の医療保険は不妊治療に適用される?
民間の医療保険でも、不妊治療に関する給付金を受け取れる場合があります。
2022年4月より公的医療保険の適用範囲が広がったことを受け、採卵術や胚移植術等が手術給付金の対象に含まれる商品が多くなりました。
また、治療に伴う入院の場合には、入院給付金の対象となることもあります。
さらに、専用の特約をセットにすることで、不妊治療への保障をより充実させられる医療保険も存在します。
ただし、どの治療が給付対象になるかは商品によって異なるため、必ず約款や契約のしおり等で確認しておくことが重要です。商品によっては、契約後の一定期間は不妊治療に関する保障が受けられない場合もあるため、保障がいつ開始されるのかという点も含めて事前に確認しておきましょう。
妊活~出産に備える民間保険を選ぶときのポイント
妊活から出産を見据えて民間保険を選ぶときは、次の3つのポイントを意識しましょう。
- 保障の対象になる治療を確認する
- 治療前と治療中で選べる保険や条件が変わる可能性を知っておく
- 保障が開始されるタイミングを確認する
保障範囲は商品ごとに異なるため、具体的な内容の確認が必要です。
また、治療開始後には加入できる商品が限られる場合や、条件がつく場合があります。免責期間や待機期間があると直後の治療が給付対象外となるため、保障開始日まで含めて比較しましょう。
妊活~出産に備える民間保険の選び方
民間保険の選び方は、不妊治療を始める前か、治療中かによって変わります。
ここでは状況別の選び方を紹介しますので、ご自身に近いほうを参考にしてください。
不妊治療前の選び方
不妊治療を始める前は、治療開始後と比べて、加入できる保険の選択肢が広い傾向があります。
妊活を意識し始めた段階で、保険の加入や見直しを検討しておくと良いでしょう。
商品を比較するときは、採卵や胚移植等、どのような治療で給付金を受け取れるのかを確認します。保険が開始する日や、不妊治療に対する不担保期間の有無・長さも、あわせて確認しておきたいポイントです。
また、不妊治療に備えるだけでなく、自身のライフプランに合った保険を選ぶことが大切です。
不妊治療中・妊娠中の選び方
すでに不妊治療中の方や妊娠中の方は、選べる保険の選択肢が狭まる傾向があります。
告知の内容によっては加入自体が難しいケースや、妊娠・出産に関する保障に条件がつくケースもあります。
ただし、すべての保険に加入できなくなるわけではありません。引受基準緩和型の医療保険等もあるため、加入できる商品の中から比較して選びましょう。
どの保険に加入できるか判断が難しいときは、保険会社やライフ・コンサルタントなどの保険のプロに相談しながら進めると安心です。子どもが生まれるまでにかかる費用や保険の選び方については、以下の記事も参考にしてみてください。
関連記事
不妊治療と保険についてのよくある質問
最後に、不妊治療と保険について、よくある質問に回答します。
不妊治療にはどのくらいのお金がかかりますか?
保険適用される不妊治療の場合、自己負担額はおよそ数千円~数万円程度が目安になります。治療の内容や医療機関によって異なるため、事前に確認しておきましょう。
民間の医療保険でも不妊治療に備えられますか?
保険商品によっては、不妊治療に関する給付金を受け取れる場合があります。実際にどの治療が給付対象になるかは商品によって異なるため、事前に約款や契約のしおり等を確認しておきましょう。
不妊治療中でも民間保険に加入できますか?
加入自体が難しいケースや、保障に条件がつくケースがあります。すべての医療保険に加入できなくなるわけではないため、保険会社やライフ・コンサルタントなど専門家に相談しながら検討しましょう。
事実婚でも不妊治療に公的医療保険は適用されますか?
事実婚のカップルも、保険適用の対象です。ただし、受診の際に医療機関から事実婚関係についての確認や、書類の提出を求められる場合があります。
必要な書類は、受診先の医療機関に事前に確認しておきましょう。
男性側の不妊治療も保険適用されますか?
男性側の不妊治療にも、保険適用されるものがあります。
代表的な例は、手術用顕微鏡等を用いて精巣内から精子を回収する精巣内精子採取術です。治療の選択肢や費用については、医療機関に相談してみましょう。
参照:こども家庭庁「不妊のこと DICTIONARY|保険適用について」
不妊治療が保険適用される範囲を把握しておこう
不妊治療は2022年4月から保険適用が広がり、人工授精や体外受精等も3割負担で受けられるようになりました。体外受精・顕微授精には年齢・回数の条件があるため、治療前に確認しておくことが大切です。
高額療養費制度や医療費控除、自治体の助成など、利用できる制度を確認することで、経済的な負担を軽減できる場合があります。
公的医療保険でまかないきれない費用が心配な方には、民間の医療保険で備える方法もあります。
自分に合った保険がわからないときは、専門知識を持つ保険のプロに相談してみましょう。当社では、保険のプロであるライフ・コンサルタントが、お客さまのライフプランを一緒に考えさせていただきます。保険やライフプランにお悩みの方、不安のある方はぜひご相談ください。
監修者
石野恒正
外資系生命保険会社の営業として、多くの家庭のライフプランの作成や保険の見直しサポート、新規提案などを経験。現在は独立し、生命保険、医療保険、社会保障制度をはじめとする豊富な知識に加え、自身の資産運用の経験を活かしながら、金融関連記事の執筆や監修などを行っている。
監修者
石野恒正
外資系生命保険会社の営業として、多くの家庭のライフプランの作成や保険の見直しサポート、新規提案などを経験。現在は独立し、生命保険、医療保険、社会保障制度をはじめとする豊富な知識に加え、自身の資産運用の経験を活かしながら、金融関連記事の執筆や監修などを行っている。


